


O CTF/APP e as Fichas Técnicas de Enquadramento (FTEs) são peças centrais para identificar corretamente as atividades sujeitas ao controle e à fiscalização ambiental do Ibama. Antes de inscrever uma empresa no Cadastro Técnico Federal, é preciso verificar cada atividade efetivamente exercida, por estabelecimento, e confrontá-la com as FTEs vigentes.
A inscrição não substitui licença, autorização ou outro ato ambiental. Além disso, o enquadramento não depende apenas do CNAE: a própria regulamentação do CTF/APP estabelece que a Classificação Nacional de Atividades Econômicas pode servir como referência, mas não determina, sozinha, a obrigação de inscrição.
A regra hoje é formada pela Lei nº 6.938/1981, pelas alterações posteriores e pela Instrução Normativa Ibama nº 13/2021 em sua versão consolidada, que já incorpora mudanças posteriores, inclusive de 2025. Isso torna importante revisar periodicamente o enquadramento, especialmente quando há novas atividades, filiais, alterações cadastrais ou mudanças nas próprias FTEs.
Resumo
- O CTF/APP identifica pessoas físicas e jurídicas obrigadas à inscrição em razão das atividades que exercem.
- As FTEs são o instrumento oficial para verificar se determinada atividade gera ou não obrigação de inscrição.
- O Anexo I atual do CTF/APP possui 22 categorias: 1 a 20 ligadas ao Anexo VIII da Lei nº 6.938/1981 e 21 a 22 criadas por outros normativos federais ou nacionais.
- O Comprovante de Inscrição ativo comprova a condição cadastral; o Certificado de Regularidade tem validade de três meses.
- Matriz e filiais devem ser analisadas individualmente quando cada estabelecimento exercer atividade enquadrável.
- A TCFA não decorre de toda e qualquer atividade do CTF/APP: sua incidência está ligada às categorias 1 a 20 sujeitas à taxa.
Fatos rápidos
- 22 categorias no CTF/APP: o Ibama atualmente organiza as FTEs em 22 categorias, sendo as categorias 21 e 22 destinadas a atividades sujeitas a controle ambiental por outros normativos federais ou nacionais.
- Certificado por três meses: a página oficial do Certificado de Regularidade informa validade de três meses a partir da emissão.
- FTE comprova enquadramento: o passo a passo oficial do Ibama confirma que a FTE é documento hábil para demonstrar tanto a obrigatoriedade quanto a não obrigatoriedade de inscrição no CTF/APP.
O que é o CTF/APP e qual a sua regulamentação?
O Cadastro Técnico Federal de Atividades Potencialmente Poluidoras e Utilizadoras de Recursos Ambientais integra os instrumentos da Política Nacional do Meio Ambiente. A Lei nº 7.804/1989 alterou a Lei nº 6.938/1981 e consolidou a base legal do cadastro.
Atualmente, a obrigação de inscrição é regulamentada pela Instrução Normativa Ibama nº 13/2021, já consolidada com alterações posteriores. A norma define o CTF/APP como o cadastro que identifica pessoas físicas e jurídicas e sua localização em razão das atividades potencialmente poluidoras e utilizadoras de recursos ambientais que exercem.
O cadastro, por si só, não licencia uma atividade. Licenças, autorizações, concessões, permissões e outros atos continuam sujeitos ao órgão ambiental competente — federal, estadual, distrital ou municipal — conforme o caso.
Também não é suficiente olhar apenas o objeto social ou o CNAE. A regulamentação orienta que a pessoa jurídica considere todas as atividades efetivamente exercidas e use a CNAE somente como referência nos casos em que a FTE correspondente a apresente como parâmetro de enquadramento.
| Instrumento | Para que serve | Ponto de atenção |
|---|---|---|
| CTF/APP | Registra pessoas físicas e jurídicas em razão das atividades enquadradas | Uma inscrição por CNPJ; matriz e filial são analisadas por estabelecimento |
| FTE | Orienta e comprova o enquadramento ou a não obrigatoriedade | Verificar versão atual, “compreende”, “não compreende”, linhas de corte e referências normativas |
| Comprovante de Inscrição | Comprova que a pessoa está inscrita no CTF/APP | Precisa permanecer ativo e refletir os dados corretos |
| Certificado de Regularidade | Atesta conformidade cadastral e de obrigações perante sistemas de controle do Ibama | Validade de três meses e possibilidade de perda de validade se surgir impeditivo |
| TCFA | Tributo ligado ao controle e fiscalização de atividades das categorias 1 a 20 | Porte, potencial poluidor e atividade declarada influenciam a cobrança |
Como manter o CTF/APP atualizado e emitir o Certificado de Regularidade
Não existe uma regra geral de “renovação do CTF/APP a cada dois anos”. O que deve permanecer atualizado é o cadastro, enquanto o Certificado de Regularidade possui validade própria de três meses.
- Revise o enquadramento: identifique todas as atividades efetivamente exercidas por cada CNPJ e consulte as FTEs correspondentes.
- Atualize os dados cadastrais: mantenha razão social, endereço, porte, responsáveis, datas e atividades compatíveis com a situação atual.
- Inclua ou encerre atividades quando necessário: mudanças operacionais devem ser refletidas no cadastro e documentadas.
- Emita o Comprovante de Inscrição: ele certifica a existência de inscrição ativa no CTF/APP.
- Emita o Certificado de Regularidade quando necessário: o documento somente é emitido se não houver impeditivos cadastrais ou em outros sistemas de controle do Ibama.
- Acompanhe pendências: obrigações como relatórios ambientais e informações vinculadas a outros sistemas podem interferir na emissão e na validade do certificado.
O Certificado de Regularidade pode ser exigido em relações com clientes, financiadores, processos de contratação e outros procedimentos. Sua validade de três meses não significa que o cadastro precise ser refeito a cada trimestre: o que precisa ser renovado é o certificado, quando houver necessidade de apresentação.
Fichas Técnicas de Enquadramento (FTEs)
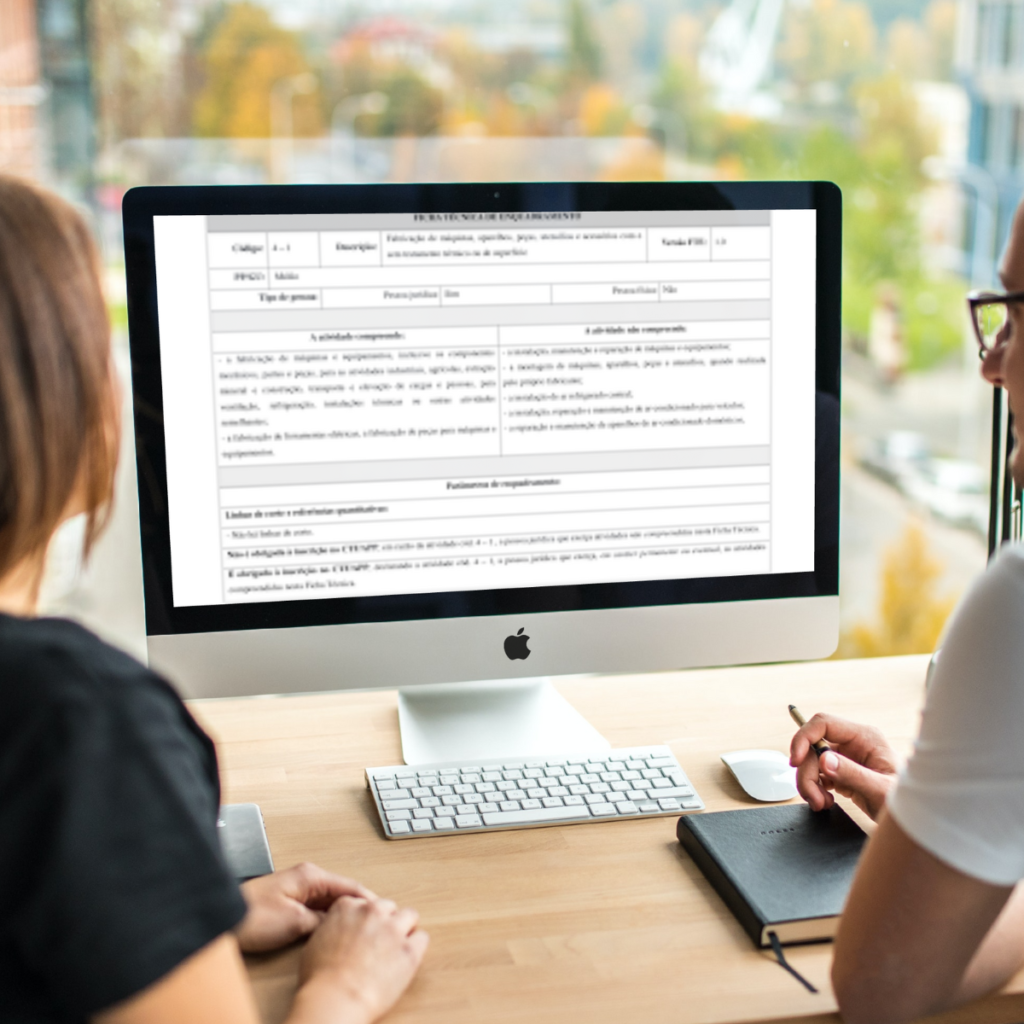
As Fichas Técnicas de Enquadramento são formulários eletrônicos que detalham como interpretar cada atividade do CTF/APP. O Regulamento de Enquadramento foi incorporado à Instrução Normativa nº 13/2021 pela Instrução Normativa Ibama nº 6, de 27 de janeiro de 2022.
O portal do Ibama mantém as FTEs por categoria, por tema e em lista completa. O endereço utilizado originalmente para essa consulta também permanece disponível no conteúdo: Ficha Técnica de Enquadramento.
Hoje, o Anexo I está organizado em 22 categorias. As categorias 1 a 20 correspondem às atividades relacionadas ao Anexo VIII da Lei nº 6.938/1981. As categorias 21 e 22 abrangem atividades sujeitas a controle e fiscalização ambiental em razão de outros normativos federais ou de abrangência nacional.
Como ler uma FTE corretamente?
Uma FTE não deve ser lida apenas pelo título da atividade. Os campos do formulário ajudam a decidir se há enquadramento e quais outras obrigações precisam ser verificadas.

- A descrição compreende: relaciona atividades e tipos de estabelecimentos incluídos naquela descrição.
- A descrição não compreende: mostra situações fora daquela FTE. Se houver código entre parênteses, deve-se consultar a outra FTE indicada.
- Sem código de remissão: quando a atividade aparece em “não compreende” sem indicação de outra FTE, não há enquadramento no CTF/APP por aquela atividade.
- Definições e linhas de corte: esclarecem critérios técnicos e limites que podem mudar a conclusão do enquadramento.
- CNAE: funciona como referência quando aplicável, mas não substitui a análise da atividade efetivamente exercida.
- Referências normativas e observações: devem ser lidas junto com a descrição para evitar enquadramentos por interpretação isolada.
As FTEs também podem ser utilizadas para comprovar a obrigação ou a não obrigação de inscrição em procedimentos como licitações, financiamentos e licenciamento ambiental.
Matriz, filiais e unidades auxiliares
A Instrução Normativa nº 13/2021 determina uma inscrição por CNPJ e exige inscrição individualizada da matriz e de cada filial quando ambos os estabelecimentos exercerem atividades do Anexo I. Cada inscrição deve declarar todas as atividades potencialmente poluidoras e utilizadoras de recursos ambientais efetivamente exercidas naquele estabelecimento.
Por outro lado, uma unidade auxiliar — como escritório administrativo, centro de processamento de dados ou ponto de exposição — não é obrigada a se inscrever quando não exerce nenhuma atividade relacionada no Anexo I.
Isso reforça uma regra prática: o enquadramento precisa olhar o que cada estabelecimento realmente faz. O simples fato de uma atividade constar no objeto social, no CNPJ ou na matriz não substitui a análise das operações de cada unidade.
No episódio do Podcast Legal abaixo, também converso sobre o CTF/APP e as Fichas Técnicas de Enquadramento e respondo a dúvidas recorrentes de clientes.
Importância do Cadastro Técnico Federal (CTF/APP) e das FTEs
A análise correta das FTEs evita dois extremos: deixar de declarar uma atividade obrigatória ou cadastrar atividades que não são exercidas. Além de comprometer a qualidade do cadastro, inconsistências podem dificultar a emissão do Certificado de Regularidade e gerar questionamentos administrativos.
CTF e Taxa de Controle e Fiscalização Ambiental (TCFA)
A Taxa de Controle e Fiscalização Ambiental é o tributo previsto no art. 17-B da Lei nº 6.938/1981 para financiar o exercício do poder de polícia ambiental do Ibama sobre determinadas atividades potencialmente poluidoras e utilizadoras de recursos naturais.
É importante distinguir as duas obrigações. O CTF/APP atualmente contém atividades nas categorias 1 a 22, mas a TCFA está vinculada às atividades do Anexo VIII da Lei nº 6.938/1981, correspondentes às categorias 1 a 20 do Anexo I da Instrução Normativa nº 13/2021.
Quem deve pagar a TCFA?
Deve recolher a TCFA quem exerce atividade sujeita à taxa nas categorias 1 a 20. O valor considera o porte econômico e o grau de potencial poluidor e utilização de recursos naturais. Quando o contribuinte exerce mais de uma atividade sujeita à TCFA, aplica-se a regra legal de cobrança correspondente à atividade de maior valor.
A taxa é trimestral e, segundo a orientação atual do Ibama, deve ser paga até o quinto dia útil do mês subsequente a cada trimestre do ano civil. A geração da guia é responsabilidade do contribuinte.
Mudanças e orientações atuais sobre a TCFA
Cálculo do porte para matriz e filiais
Desde o exercício de 2024, o entendimento aplicado pelo Ibama considera, para definição do porte econômico das filiais sujeitas ao CTF/APP, a receita bruta anual da pessoa jurídica como um todo, somando matriz e filiais. A orientação está associada à Portaria Ibama nº 260/2023 e continua reproduzida na página oficial da TCFA.
Inatividade temporária em determinado trimestre
Em 2025, o Ibama formalizou orientação técnica específica sobre o cancelamento de débito de TCFA em caso de inatividade temporária da pessoa jurídica em determinado trimestre. A hipótese exige comprovação, por documentação fiscal, da inexistência de receita bruta no período.
O ponto merece precisão: não se trata de presumir que a empresa “não causou impacto ambiental” apenas porque não faturou. Trata-se de uma hipótese administrativa de cancelamento do débito quando os requisitos e a documentação previstos na orientação forem atendidos.
Cuidados para evitar erros no enquadramento do CTF/APP
- consulte sempre a versão atual da FTE, porque fichas podem receber novo versionamento;
- não conclua o enquadramento apenas pelo CNAE;
- analise matriz e filiais separadamente quanto às atividades efetivamente exercidas;
- verifique linhas de corte, exceções, remissões e referências normativas da FTE;
- diferencie obrigação de inscrição no CTF/APP de obrigação de pagamento da TCFA;
- mantenha documentos que sustentem datas de início, término, suspensão ou alterações relevantes;
- acompanhe obrigações acessórias que possam impedir a emissão do Certificado de Regularidade.
Esse acompanhamento faz parte da gestão de requisitos legais: novas normas, versões de FTEs e mudanças de entendimento podem alterar a forma como uma atividade deve ser declarada ou comprovada.
O enquadramento no CTF/APP exige análise da atividade real, da FTE vigente e das normas relacionadas. Esse cuidado ajuda a evitar cadastros incompletos, obrigações tributárias tratadas de forma incorreta e dificuldades para demonstrar regularidade ambiental.
Se sua empresa precisa de apoio para revisar matriz e filiais, FTEs, CTF/APP ou TCFA, nossa equipe de advogados-consultores atua na interpretação das obrigações ambientais e nos procedimentos necessários. Em caso de dúvida, clique aqui e converse com um de nossos consultores.
Perguntas frequentes sobre CTF/APP e FTEs
São formulários eletrônicos do Ibama que detalham as atividades do CTF/APP e ajudam a comprovar se uma pessoa física ou jurídica está ou não obrigada à inscrição em determinada atividade.
Não há uma regra geral de renovação bienal do cadastro. O CTF/APP deve permanecer atualizado e com Comprovante de Inscrição ativo. Já o Certificado de Regularidade possui validade de três meses a partir da emissão.
O Anexo I possui 22 categorias. As categorias 1 a 20 se relacionam ao Anexo VIII da Lei nº 6.938/1981; as categorias 21 e 22 decorrem de outros normativos federais ou de abrangência nacional.
Não necessariamente. A TCFA está ligada às atividades do Anexo VIII da Lei nº 6.938/1981, correspondentes às categorias 1 a 20. O CTF/APP também possui categorias 21 e 22 sujeitas a outros controles.
Sim, quando cada estabelecimento exercer atividade constante do Anexo I. A Instrução Normativa nº 13/2021 prevê uma inscrição por CNPJ e a inscrição individualizada de matriz e filiais enquadradas.