 QUERO UMA DEMONSTRAÇÃO


Riscos regulatórios ESG são ponto de pressão contínua sobre a operação. Em cada setor, ganham forma concreta em normas ambientais, cláusulas contratuais, critérios de governança, procedimentos de segurança, auditorias técnicas e fiscalizações sistemáticas.
Sob esse grau de exigência, pautar-se apenas em discurso torna-se irrelevante quando a rastreabilidade passa a ser condição para operar e para responder, com solidez, às exigências do entorno jurídico-institucional, reforçando riscos regulatórios ESG como referência permanente de decisão.
Este artigo oferece uma leitura estratégica para quem atua com responsabilidade regulatória e precisa ir além da retórica. O foco está em mostrar, de forma concreta, como riscos ESG se formalizam em obrigações auditáveis, quais critérios distinguem compromissos simbólicos de compromissos operacionais e como os sistemas de conformidade legal estruturam essa entrega.
Em 2024-2026, quatro decisões regulatórias explicam por que essa pressão se acelerou:
Milestones globais dos riscos regulatórios ESG (2024-2026)
- ISSB (IFRS S1/S2) – 36 jurisdições já anunciaram adoção ou cronograma de convergência, estendendo o “idioma contábil” de clima e sustentabilidade a 60 % do PIB mundial.
- Regra climática da SEC (EUA, 27 mar 2025) – exige disclosure de riscos climáticos, emissões e governança; alinha Wall Street à agenda de rastreabilidade.
- CSRD (UE) – relatórios de 2026 já precisam de limited assurance; debate aberto para reasonable assurance a partir de 2028.
- TNFD (natureza & biodiversidade) – mais de 500 organizações, incluindo 129 instituições financeiras, comprometeram-se a usar o framework nos relatórios de 2026.
Elas convertem tendências em obrigações auditáveis e deslocam o ESG para o centro das decisões corporativas.
Com esse panorama normativo em mão, avançamos agora às bases que consolidam o ESG como camada estrutural de compliance. Vamos começar conversando sobre as bases que hoje transformam o ESG em estrutura regulatória formalizada, com efeitos operacionais concretos.
Mapeamento objetivo: onde os riscos regulatórios ESG estão formalizados hoje
Os riscos regulatórios ESG passaram a ser reconhecidos por sua capacidade de gerar obrigações rastreáveis, já integradas a normas jurídicas, técnicas e contratuais em vigor. Tal reconhecimento é o ponto de inflexão que consolidou o ESG como uma camada concreta do compliance empresarial: quando os compromissos passaram a exigir evidência formal de cumprimento, com responsáveis definidos, prazos delimitados e consequências operacionais em caso de falha.
A formalização ocorre nos principais frameworks globais (como GRI, SASB, TCFD e ISSB), que operam como tradutores técnicos daquilo que, na prática, já representa risco regulatório. O que essas diretrizes internacionais fazem é refletir, de forma padronizada, o que já está documentado em leis, normas e cláusulas contratuais auditáveis.
Assim, independentemente do setor econômico, há um conjunto de riscos ESG que se materializam de forma transversal, conforme podemos observar nos exemplos a seguir:
Ambiental (E)
- Emissões de gases de efeito estufa (GEE), com exigências específicas de medição, reporte e mitigação;
- Uso de recursos naturais sujeitos a limites de captação, outorga e compensação ambiental;
- Gestão de resíduos regulada por normas técnicas e sistemas de logística reversa;
- Controle de poluição (atmosférica, hídrica, do solo), vinculado a licenças e condicionantes operacionais;
- Adaptação climática prevista em planos de contingência, relatórios de risco e políticas setoriais.
Social (S)
- Condições de trabalho vinculadas a NRs, normas da OIT e acordos coletivos;
- Políticas de diversidade e inclusão exigidas por licitantes e órgãos de fomento;
- Relacionamento com comunidades impactadas por operações industriais ou obras de infraestrutura;
- Salvaguardas de direitos humanos integradas a cadeias produtivas (inclusive cláusulas contratuais);
- Programas obrigatórios de capacitação e saúde ocupacional.
- Planos de Just Transition, exigindo recolocação e qualificação de trabalhadores em operações de descarbonização financiadas por bancos multilaterais.
Governança (G)
- Mecanismos de conformidade regulatória exigidos por contratos com grandes players, bancos e órgãos públicos;
- Estruturas formais de integridade e controles internos;
- Requisitos de diversidade e independência em conselhos e comitês;
- Política de prestação de contas em indicadores ESG vinculados a obrigações de transparência;
- Procedimentos formais de apuração e resposta a não conformidades.
Todos os riscos citados possuem natureza auditável: estão vinculados a documentos formais, prazos definidos e meios de comprovação. Trata-se de cumprir requisitos que exigem sistemas capazes de registrar, rastrear e evidenciar a conformidade.
Aqui está a transição decisiva: o ESG exige uma adaptação orgânica, com integração de dados, documentos e fluxos em sistemas de gestão legal e contratual. A resposta empresarial precisa ser sistêmica, sustentada por estruturas de conformidade robustas e auditáveis, que tornem possível evidenciar o cumprimento em tempo real.
Vamos agora verificar como isso se aprofunda em setores estratégicos da economia.
Riscos regulatórios ESG setoriais: exemplos para diversos mercados
As exigências regulatórias que configuram os riscos ESG ganham contornos distintos conforme o setor produtivo. Mas, ainda que variem nas formas, todas operam sob o mesmo princípio: são obrigações auditáveis que impactam diretamente o planejamento, a operação e a cadeia contratual das empresas. É nessa materialidade que o ESG se consolida como critério de viabilidade econômica.
Abaixo, reunimos exemplos concretos de riscos ESG por setor, organizados pelas dimensões ambiental, social e de governança, com foco naquilo que já está juridicamente normatizado ou sujeito a controle institucional permanente.
- Siderurgia
Ambiental (E): Emissão de partículas metálicas e óxidos de enxofre em altos-fornos; geração de escória e lama vermelha como subprodutos da fundição; uso intensivo de coque (carvão mineral) como redutor químico.
Social (S): Riscos de queimaduras e acidentes com metal líquido; exposição prolongada a calor extremo e ruído industrial; turnos contínuos com fadiga física e mental.
Governança (G): Falta de rastreabilidade na origem do minério utilizado; contratos de fornecimento com mineradoras sem cláusulas socioambientais; omissão de falhas operacionais em fornos e caldeiras. - Papel e Celulose
Ambiental (E): Uso de cloro no branqueamento da celulose com risco de dioxinas; monocultura de eucalipto com impacto sobre a fauna local; consumo hídrico elevado por tonelada de papel produzida.
Social (S): Conflitos com comunidades ribeirinhas; trabalho em áreas remotas com baixa infraestrutura social; exposição a vapores químicos.
Governança (G): Certificações florestais mantidas sem auditoria de campo; arrendamentos com cláusulas abusivas; falta de consulta a comunidades. - Açúcar e Álcool (Agroenergia)
Ambiental (E): Queima de palha da cana; uso intensivo de vinhaça; compactação do solo.
Social (S): Jornadas exaustivas; moradias precárias para migrantes; acidentes com máquinas.
Governança (G): Subdeclaração de produtividade; contratação informal; falta de rastreabilidade da biomassa. - Fertilizantes (Indústria Química)
Ambiental (E): Emissão de amônia e óxidos de nitrogênio; risco de explosão em armazenagem; contaminação de aquíferos.
Social (S): Exposição a gases tóxicos; transporte de produtos perigosos; falta de capacitação técnica.
Governança (G): Venda de fertilizantes adulterados; falta de controle sobre revendas; omissão de incidentes ambientais. - Serviços Financeiros
Ambiental (E): Financiamento de empreendimentos com passivos ocultos; falta de critérios ambientais em crédito rural; investimentos em setores de alto risco climático.
Social (S): Crédito predatório; discriminação algorítmica; falta de acessibilidade.
Governança (G): Cláusulas abusivas em produtos financeiros; omissão de riscos ESG em prospectos; falta de supervisão de correspondentes. - Automotivo e Transporte
Ambiental (E): Emissão de COVs; poluição do solo; baixa reciclabilidade.
Social (S): Acidentes com robôs industriais; exposição a solventes; falta de ergonomia.
Governança (G): Manipulação de testes; acordos de exclusividade opacos; omissão de falhas em recalls. - Varejo e E-commerce
Ambiental (E): Resíduos de embalagens; logística com alta emissão; descarte de produtos não vendidos.
Social (S): Condições precárias em centros de distribuição; pressão por metas; acessibilidade limitada.
Governança (G): Práticas de dark pattern; venda de produtos falsificados; omissão de origem de produtos. - Saúde e Farmacêutico
Ambiental (E): Resíduos hospitalares; poluição por fármacos; gases anestésicos.
Social (S): Testes clínicos sem consentimento; falta de acesso a medicamentos; exposição a agentes biológicos.
Governança (G): Manipulação de dados; estratégias de evergreening; falta de transparência nos preços. - Tecnologia e Mídia Digital
Ambiental (E): Consumo energético de data centers; descarte de eletrônicos; metais raros de áreas de conflito.
Social (S): Vício digital induzido; moderação de conteúdo terceirizada; acessibilidade digital.
Governança (G): Algoritmos opacos; monetização sem consentimento; falta de auditoria automatizada. - Petróleo e Gás
Ambiental (E): Flaring; vazamentos de óleo; contaminação costeira.
Social (S): Acidentes fatais; turnos prolongados; exposição a benzeno.
Governança (G): Omissão em planos de emergência; fornecedores sem cláusulas anticorrupção; influência sobre licenciamento. - Agronegócio
Ambiental (E): Desmatamento; emissões de N₂O; agrotóxicos em rios.
Social (S): Trabalho análogo à escravidão; conflitos fundiários; falta de acesso a serviços básicos.
Governança (G): Falsificação de CAR; uso de laranjas; omissão de desmatamento. - Mineração
Ambiental (E): Drenagem ácida de mina; supressão de vegetação; disposição de rejeitos.
Social (S): Deslocamento compulsório; exposição à sílica; acidentes em galerias.
Governança (G): Omissão de riscos em barragens; falta de consulta prévia; manipulação de dados ambientais.
Rastreabilidade setorial em prática – o Digital Product Passport (UE)
A Regulamentação ESPR (Ecodesign for Sustainable Products, 2024) obriga, a partir de 2027, a presença de um Passaporte Digital de Produto com QR code que vincula origem da matéria-prima, intensidade de carbono e rotas de reciclagem. Na prática, fornecedores globais precisarão manter documentação auditável em tempo real – um exemplo claro de como riscos regulatórios ESG materializam-se em requisitos de TI, logística e contratos.
Todos esses riscos estão juridicamente formalizados e vinculados a mecanismos de controle, monitoramento e responsabilização. Na seção seguinte, será discutido como a rastreabilidade regulatória estrutura a efetividade ESG e permite a distinção entre compromissos simbólicos e compromissos operacionais.
Rastreabilidade e riscos regulatórios ESG: dados, sistema e atribuição de responsabilidade
O que transforma um compromisso ESG em prática efetiva? A resposta cabe numa estrutura simples, mas poderosa: legislações, normas técnicas, autorizações legais, requisito, condicionantes, responsável, prazo, evidência. É essa lógica que sustenta a rastreabilidade regulatória.
Sem esse encadeamento, compromissos permanecem no terreno das intenções. A política de diversidade que não indica metas nem responsáveis, o plano climático que não apresenta metodologia de cálculo, o código de conduta que não gera evidência de aplicação. Todos esses elementos sustentam uma aparência de conformidade, mas falham em auditoria, em contrato e em reputação.
Por outro lado, quando ESG passa a dialogar com a estrutura de conformidade jurídica já adotada nas organizações, há ganho imediato de consistência. É nesse ponto que os sistemas especializados operam como aceleradores dessa transição. O que antes exigia esforço fragmentado de diferentes áreas (jurídico, EHS, RH, suprimentos) passa a ser tratado como uma cadeia integrada, na qual cada obrigação está conectada a seu ponto de origem, sua área de controle e sua forma de verificação.
Soluções como o Qualifica NG operam diretamente nesse campo técnico, estruturando a rastreabilidade por meio de funcionalidades que integram o mapeamento normativo completo às obrigações documentais exigidas. O sistema disponibiliza, de forma sistematizada, as legislações aplicáveis, seus respectivos requisitos, as autorizações legais e suas condicionantes — tudo isso organizado para que os gestores possam estabelecer planos de ação vinculados a prazos, responsáveis e meios de comprovação. Atribuições são distribuídas com rastreabilidade, e os registros, consolidados de forma auditável, permitem responder com consistência a fiscalizações, cláusulas contratuais e auditorias externas.
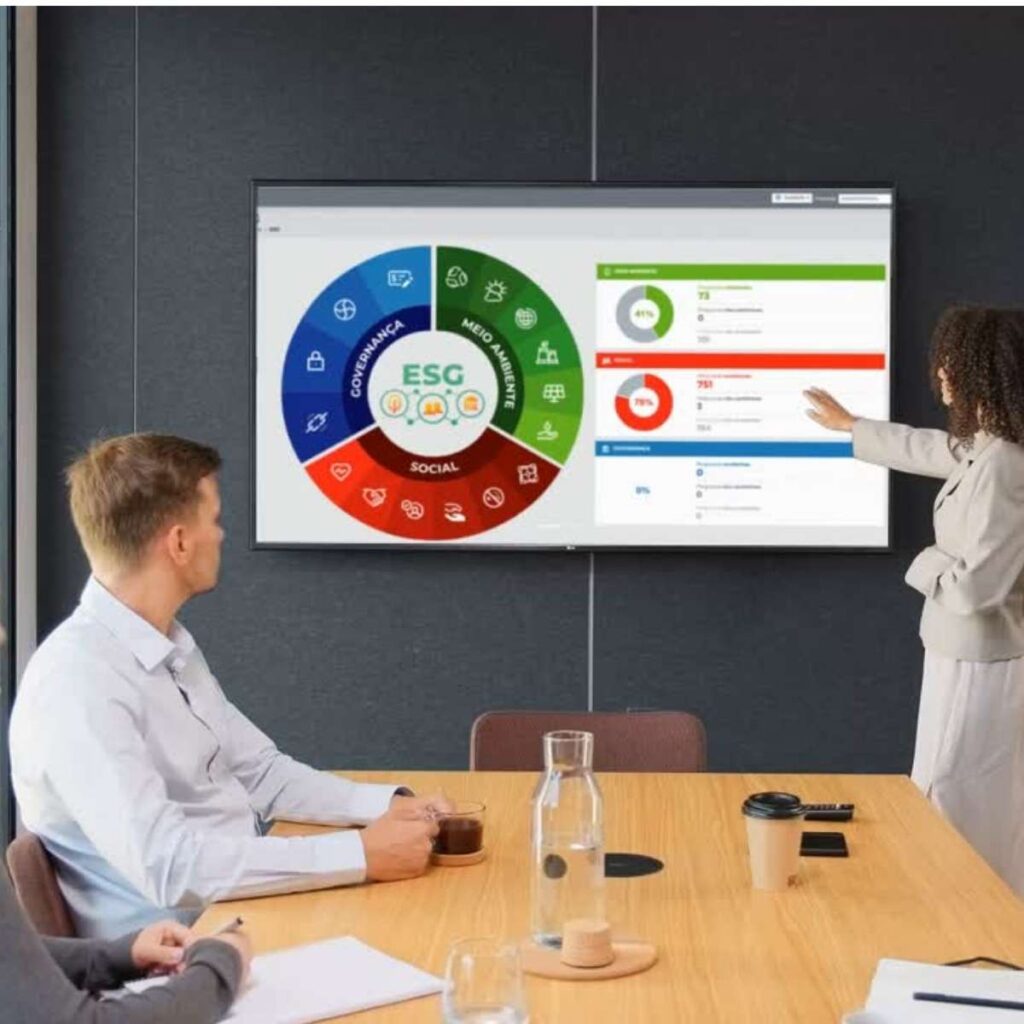
Além disso, o Qualifica NG oferece um módulo ESG integrado ao mapeamento normativo: cada requisito legal ou contratual gera perguntas objetivas que alimentam um painel gráfico em tempo real, permitindo acompanhar índices de conformidade por pilar (Ambiental, Social, Governança) e por ODS da ONU. O gestor visualiza percentuais de atendimento, agenda prazos, atribui responsáveis e consolida evidências auditáveis em poucos cliques — recurso decisivo para comprovar desempenho regulatório em auditorias, fiscalizações e cláusulas de financiamento sustentável.
O painel fornece uma leitura estratégica da maturidade institucional da empresa em relação à agenda ESG. Essa visualização clara e intuitiva facilita a tomada de decisões e fortalece a conexão entre as obrigações legais e as entregas ESG, com dados acionáveis e evidências documentadas.
Quando essa lógica passa a integrar a operação, ESG deixa de ser tratado como um diferencial simbólico. Torna-se parte estruturante do modelo de governança e do compromisso regulatório da empresa.
Investimentos ESG em 2025: como os riscos regulatórios estão redefinindo o mercado financeiro
O debate sobre a suposta “crise do ESG” ganhou espaço recente e muitas análises se apressaram em decretar o fim de um modelo. Mas os dados contam outra história. E ela é mais sofisticada do que os rótulos permitem.
Entre janeiro/2024 e março/2025, 48 % dos fundos rotulados ESG na Europa e nos EUA passaram por reclassificação regulatória; os que comprovaram rastreabilidade mantiveram captação líquida positiva de US$ 138 bi no período (Morningstar, abr 2025). O fluxo revela depuração, não retração: o capital migra para ativos com evidência documental de conformidade e governança real.
Boa parte das saídas líquidas observadas decorre de reclassificações regulatórias, e não de um colapso de credibilidade. Órgãos como a SEC e a ESMA impuseram critérios mais rigorosos, e os fundos passaram a excluir ativos que não demonstram alinhamento formal com critérios ESG, inclusive por falta de evidências.
No Brasil, o retrato também é revelador. A B3 registrou crescimento de 20% em fundos ESG em dois anos. A CVM promoveu ajustes na rotulagem para evitar greenwashing e reforçou a exigência de critérios técnicos. E, na prática, empresas com boa governança regulatória continuam sendo preferidas em emissões, ofertas públicas e parcerias de longo prazo.
O que isso demonstra? Que o ESG está cada vez mais técnico. Avança do status de tendência e passa a compor a métrica de risco, especialmente para fundos institucionais, bancos e seguradoras que operam com accountability.
Essa virada exige das empresas um novo patamar de entrega: compromissos auditáveis, dados consistentes, aderência regulatória, sistemas ativos. O discurso inspirador permanecerá, mas sempre interligado com propósitos e realizações comprovadas. Comunicação projeta intenção; rastreabilidade sustenta a confiança. E é sobre isso que o mercado financeiro está falando em 2025.
A depuração do ESG e a emergência de uma nova fase: ESG 2.0
O cenário atual marca uma virada conceitual e operacional, pautada pelos riscos regulatórios ESG que definem prioridades, marcam prazos e modulam responsabilidade. O que se presencia é uma triagem sofisticada: as práticas alinhadas a estruturas técnicas, normativas e contratuais seguem ganhando tração, enquanto abordagens desconectadas da realidade regulatória perdem relevância. Esse processo não enfraquece o ESG, ao contrário, revela uma nova etapa, mais exigente e funcional.
O ESG 2.0 se estrutura em quatro vetores principais: especificidades setoriais, padronização métrica, tecnologia aplicada e aderência normativa:
Especificidades setoriais definem a calibragem necessária para que os compromissos ESG reflitam a realidade concreta das operações. Ao considerar o risco intrínseco, a complexidade regulatória e os impactos ambientais e sociais de cada setor, as metas deixam de ser genéricas e passam a ser formuladas com base em critérios aderentes à dinâmica da atividade econômica. Isso permite que os indicadores expressem não apenas intenções, mas o grau real de maturidade do setor e sua capacidade de resposta às exigências jurídicas, técnicas e contratuais.
A padronização métrica, guiada por frameworks como ISSB, TCFD e SASB, transforma diretrizes em estruturas operacionais. Ao adotar padrões globais, as empresas passam a relatar seus compromissos com base em metodologias técnicas que facilitam a análise comparativa, a avaliação de risco e a tomada de decisão estratégica. Cada métrica se torna parte de um sistema confiável de leitura institucional.
Tecnologia aplicada aos riscos regulatórios ESG
O uso de tecnologia e dados avança como elemento central da governança ESG. Plataformas que combinam inteligência artificial, big data e sistemas especializados em requisitos legais permitem monitorar obrigações em tempo real, atribuir responsabilidades de forma rastreável e consolidar evidências em estruturas auditáveis. Esse ambiente digitalizado não apenas organiza a informação: traduz a conformidade em ação contínua.
Por fim, o eixo regulatório consolida o ESG como uma camada integrada à governança jurídica. Leis ambientais, normas técnicas, licenças operacionais e cláusulas contratuais funcionam como fundamento tangível para compromissos ambientais, sociais e de governança. A partir dessas bases, o ESG ganha densidade institucional, com entregas que envolvem registros formais, prazos definidos e meios de comprovação estruturados.
Riscos regulatórios ESG e o valor da rastreabilidade
Essa convergência técnica fortalece o propósito do ESG. O que caracteriza essa nova fase é a capacidade de demonstrar, com clareza e rastreabilidade, que os compromissos assumidos integram a estrutura operacional da empresa e sustentam sua governança de forma contínua. A maturidade se revela na consistência das entregas, na qualidade da resposta institucional e na capacidade de alinhar desempenho regulatório às decisões estratégicas.
Para equipes que operam com responsabilidade regulatória, riscos regulatórios ESG funcionam como radar antecipado: quanto mais cedo são captados, mais cedo orientam ajustes de processo, inovação de produto e escolha de parceiros. Ao combinar análise preditiva de legislação emergente com métricas de desempenho já auditáveis, essas equipes transformam incerteza normativa em vantagem competitiva, reforçando a solidez da governança e abrindo novas frentes de investimento sustentável.
Se este olhar fizer sentido para você, compartilhe com quem também se interessa pelo tema