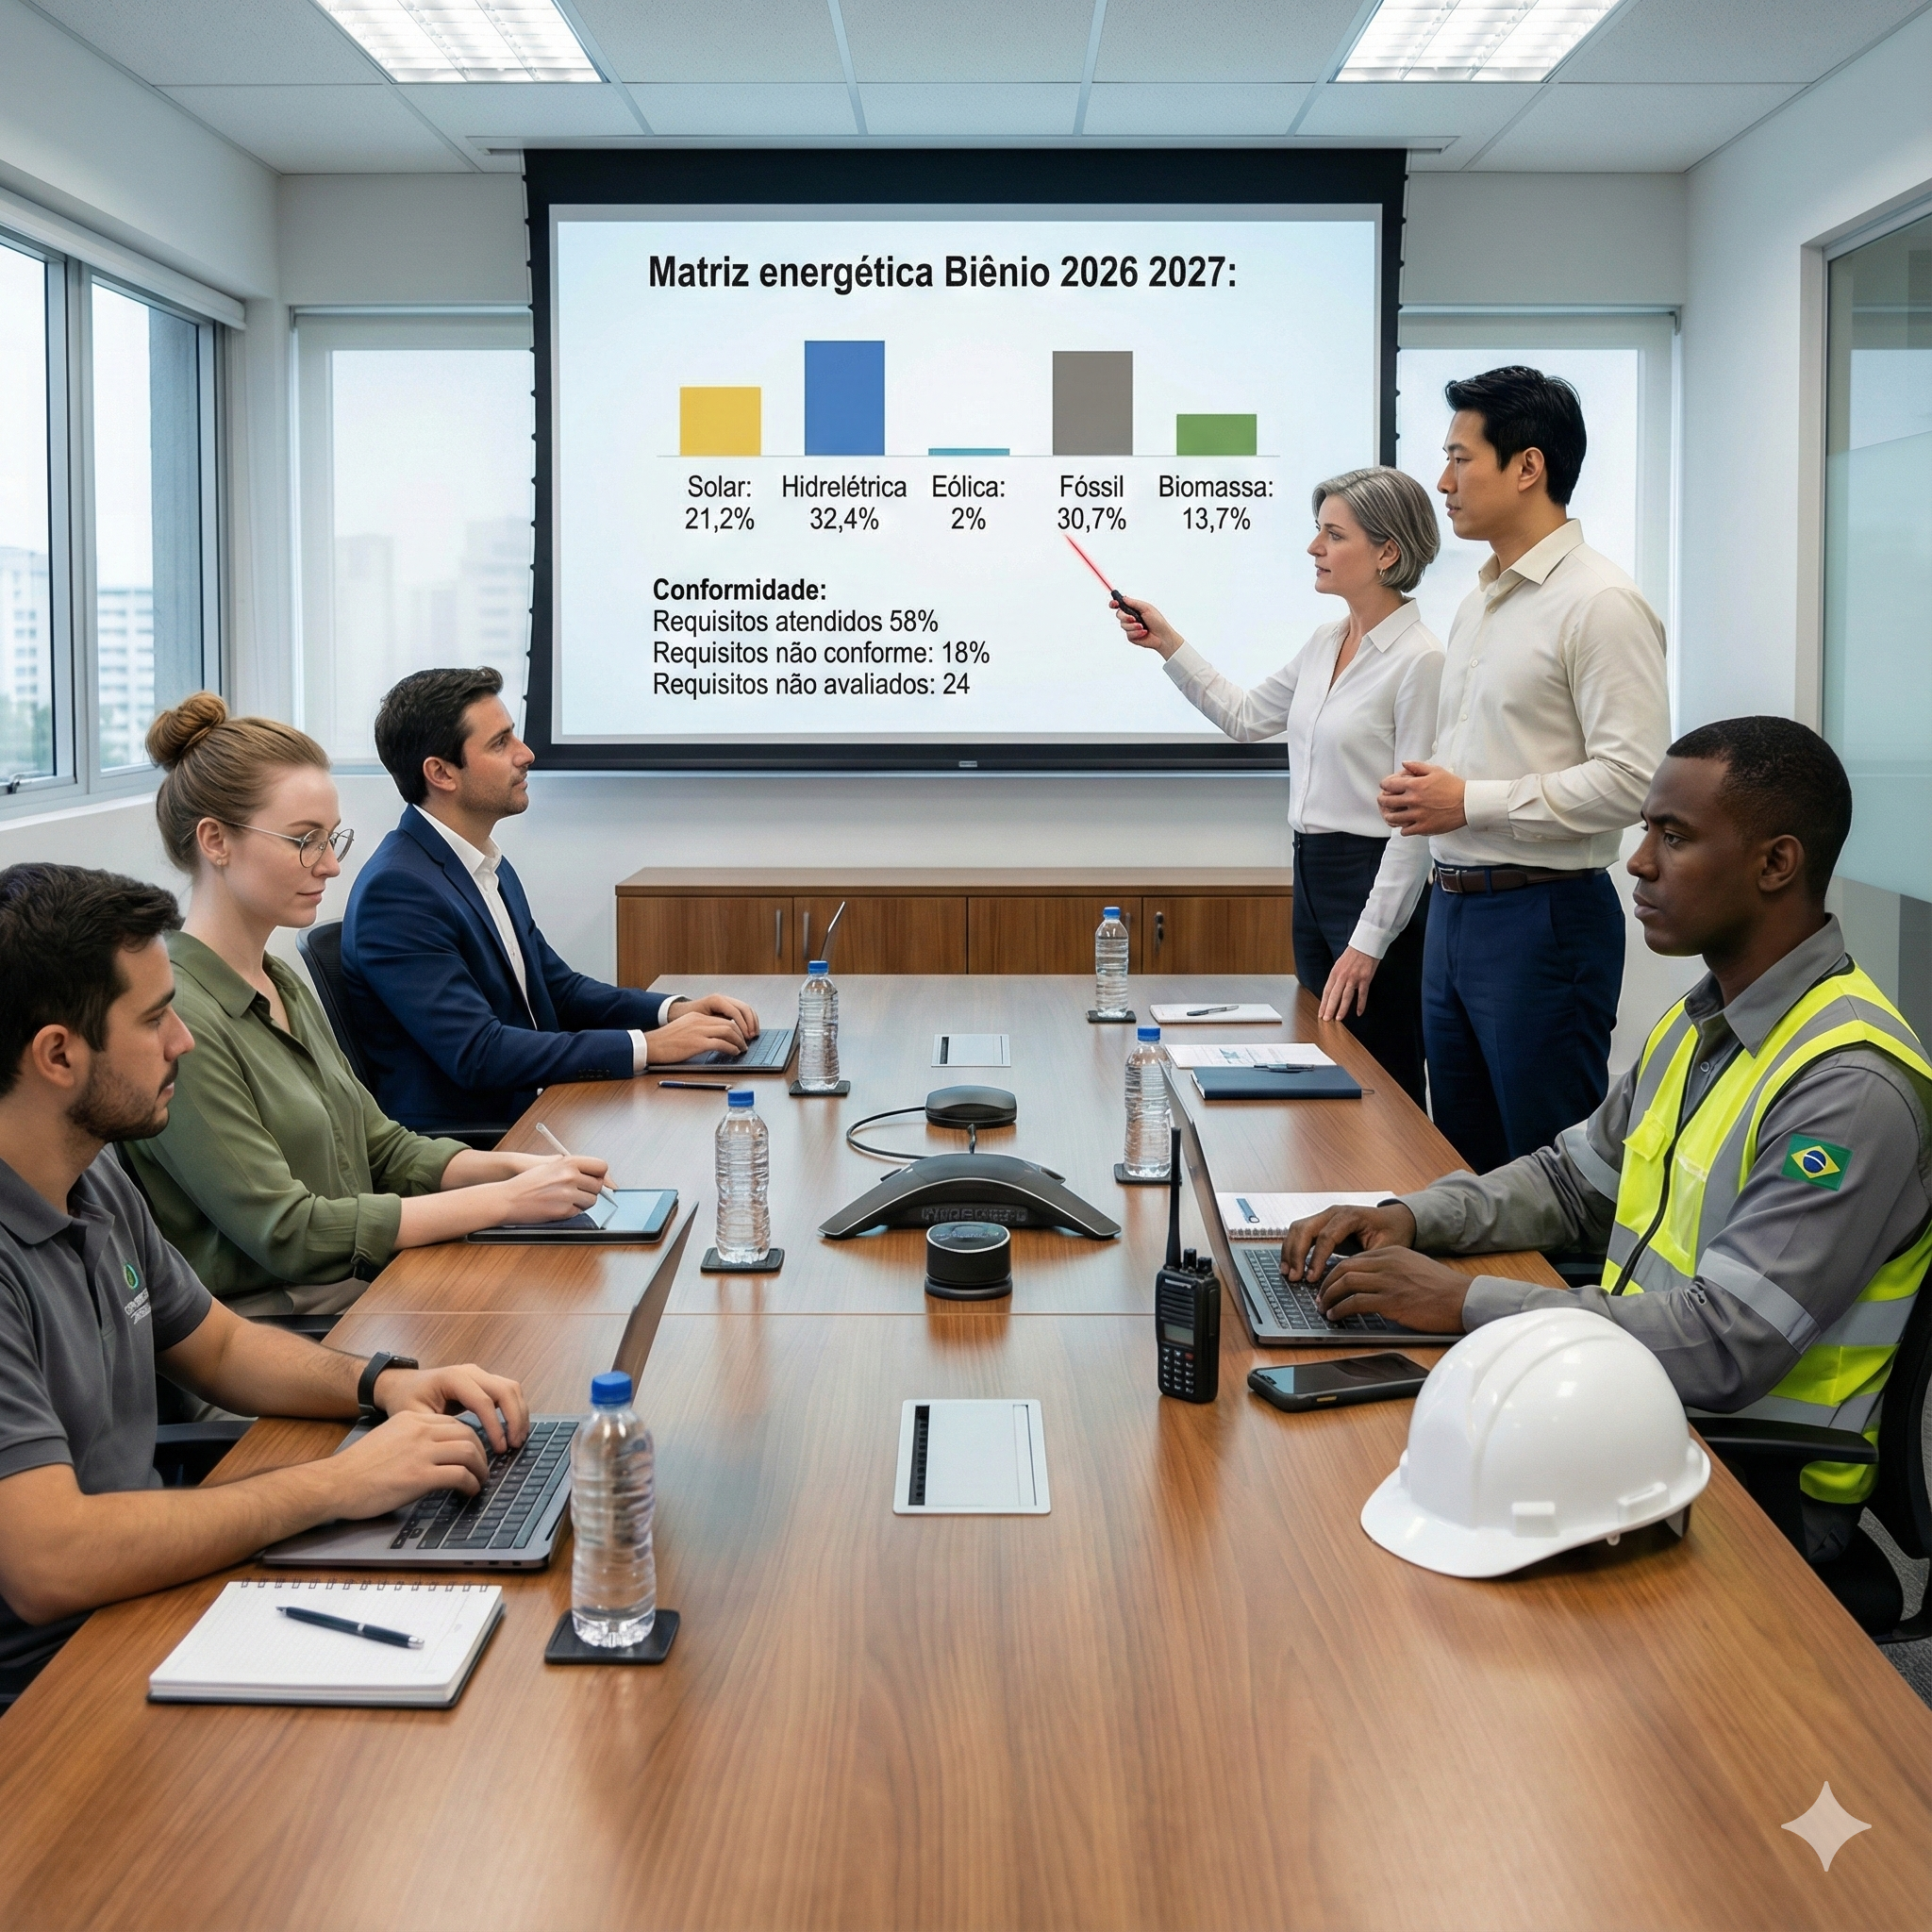


Os indicadores de sustentabilidade são métricas utilizadas para acompanhar impactos, riscos, metas e resultados ambientais, sociais e econômicos de uma organização. Exemplos incluem emissões de gases de efeito estufa, consumo de energia e água, geração de resíduos, acidentes de trabalho, diversidade e investimentos sociais. A escolha deve considerar os temas materiais e a realidade de cada empresa.
Resumo
- O que são indicadores de sustentabilidade.
- Exemplos ambientais, sociais e econômicos.
- Como escolher indicadores relevantes.
- Relação entre materialidade, metas e KPIs.
- Referências como GRI, ISO e IFRS Sustainability.
- Como monitorar e reportar os resultados.
Fatos rápidos
- Materialidade: no GRI, os temas materiais representam os impactos mais significativos da organização sobre economia, meio ambiente e pessoas.
- Desempenho ambiental: a ISO 14031:2021 fornece diretrizes para criar e utilizar avaliações de desempenho ambiental, mas não estabelece níveis obrigatórios de desempenho.
- Divulgação financeira: IFRS S1 e S2 tratam de riscos e oportunidades de sustentabilidade e clima capazes de afetar as perspectivas financeiras da organização.
O que são indicadores de sustentabilidade?
Indicadores de sustentabilidade são métricas que medem o impacto de uma empresa no ambiente, sociedade e economia. Eles orientam metas, priorizam ações e permitem monitorar resultados em relatórios (ex.: GRI, ISO 14001, SASB, CDP), apoiando a gestão ESG.
As métricas resultantes dessa avaliação são coletadas e direcionadas a um plano de sustentabilidade corporativa – em outras palavras, uma estipulação de diretrizes estratégicas para a prevenção e correção de atividades que apresentem desacordo com os critérios vigentes de segurança ambiental.
Trata-se, portanto, de um instrumento efetivo para avaliar e, posteriormente, manter ou reduzir efeitos negativos produzidos pelas atividades da empresa, como, por exemplo, os níveis de emissão de carbono e resíduos.
E é justamente por esse motivo que os indicadores de sustentabilidade se relacionam diretamente a uma série de padrões – normas voluntárias das mais variadas naturezas, como, por exemplo, ambientais, sociais e éticas. A adoção desses critérios é um fator essencial para que a empresa em questão meça seu desempenho e revele, de forma transparente, a maneira como conduz os seus planos, firmando seu compromisso em relação a um tema de tamanha importância.
Nesse sentido, existem mais de 500 guias para auxiliar empresas na efetiva implementação de indicadores de sustentabilidade, assegurando práticas corporativas de alto nível em prol do meio ambiente e da sociedade.
Dentre a vasta gama de instrumentos disponíveis, além do já citado Global Reporting Initiative (GRI) e das normas ISO, outros guias e padrões se destacam pela sua relevância e impacto global. O Sustainability Accounting Standards Board (SASB) é uma referência em padrões de contabilidade de sustentabilidade, enquanto o Carbon Disclosure Project (CDP) se concentra na divulgação de impactos ambientais por empresas e cidades. Além destes, o International Integrated Reporting Council (IIRC) promove comunicação corporativa integrada que considera o valor a longo prazo.
Todas essas ferramentas e iniciativas, entre outras, orientam as organizações na implementação e comunicação de práticas sustentáveis, contribuindo para um mundo mais equilibrado e responsável.
Quais são os principais indicadores de sustentabilidade?
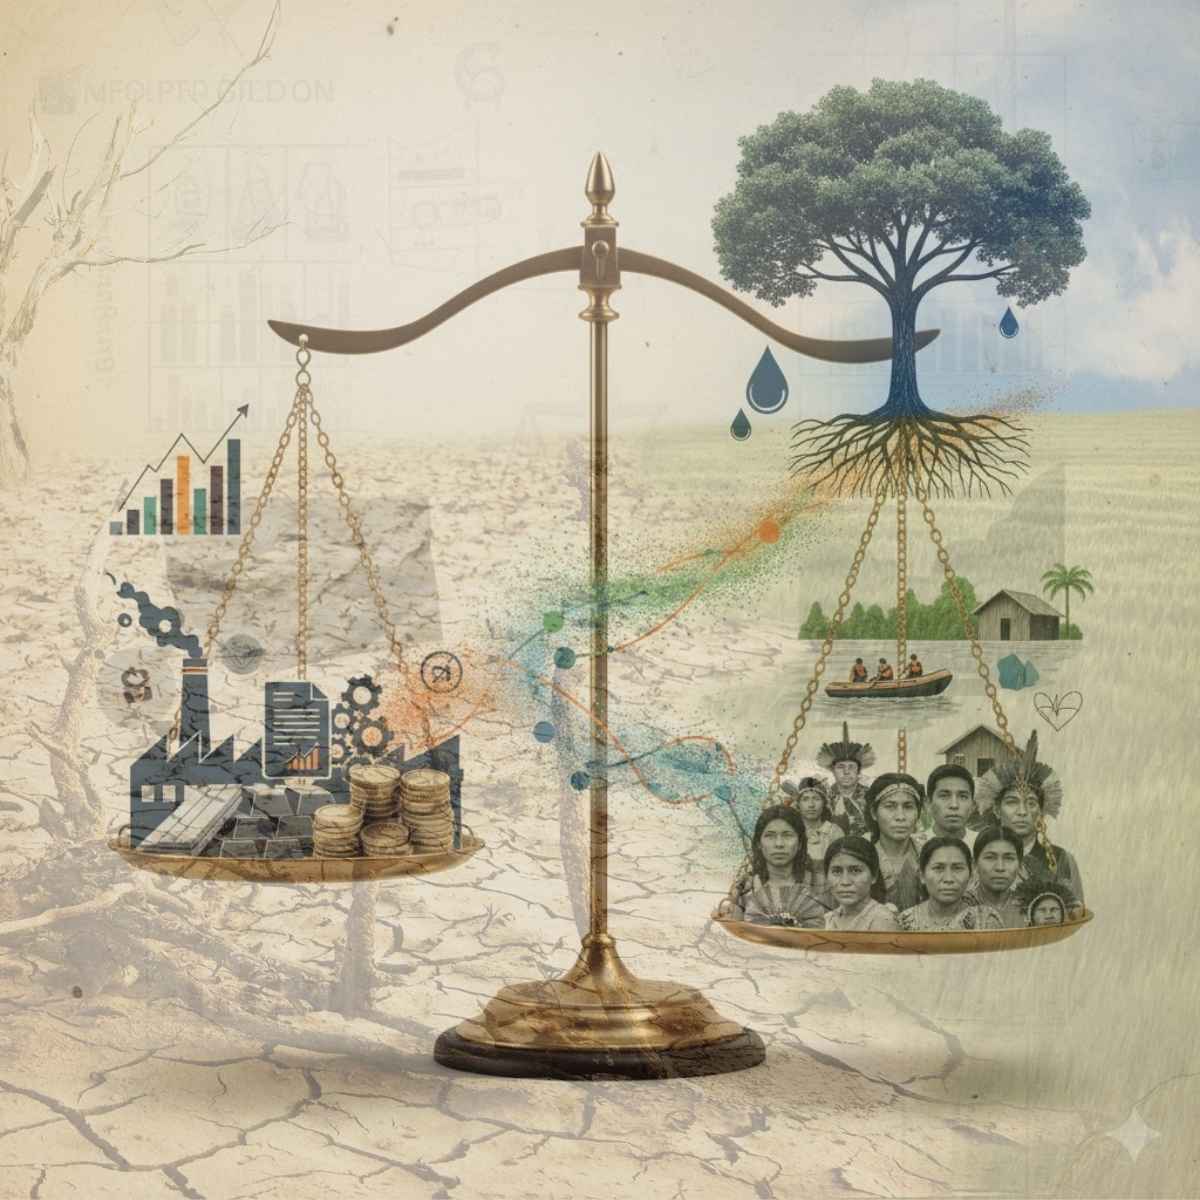
Indicadores de sustentabilidade são ferramentas cruciais para avaliar o impacto das estratégias empresariais no meio ambiente, sociedade e economia. Eles fornecem insights valiosos, facilitando a transição para práticas que promovem um desenvolvimento sustentável. Sua aplicação abrange desde a gestão ambiental até a responsabilidade social e econômica, direcionando empresas a um futuro mais sustentável.
Afinal de contas, o crescimento econômico é o objetivo final de qualquer empresa, mas é preciso que esse crescimento caminhe lado a lado com o respeito à comunidade e à minimização do impacto ambiental.
Para se ter uma ideia da importância dessa questão, podemos citar o Guia Para A Sustentabilidade Corporativa, produzido pelo programa Global Compact, da ONU. O documento afirma que, para que uma empresa seja considerada sustentável, é preciso estar em dia com os seguindo critérios:
- atuar de maneira responsável e alinhada com os princípios universais;
- dinamizar ações que de apoio à sociedade;
- manter compromisso com a sustentabilidade no DNA corporativo;
- publicar, anualmente, relatórios divulgando os seus esforços;
- promover envolvimento com as comunidades dos locais onde estão estabelecidas.
A WCED, ou Comissão Mundial para o Ambiente e Desenvolvimento das Nações Unidas, por outro lado, oferece uma definição um tanto mais breve que a anterior, porém de um poder de síntese perfeito: o órgão estabelece que uma empresa sustentável é “aquela que responde às necessidades do presente sem comprometer a capacidade das futuras gerações responderem às suas próprias necessidades”.
E é justamente com o propósito de guiar a condução das políticas sustentáveis pelas empresas que se estabelece a divisão dos indicadores de sustentabilidade em três pilares principais, sobre os quais falaremos a seguir:
Indicadores ambientais
Os indicadores de sustentabilidade ambiental servem para fazer a métrica dos impactos causados pelas atividades das empresas ao meio ambiente. Mais do que simplesmente minimizar os impactos negativos, esses indicadores objetivam, em última instância, gerar novos impactos positivos.
Por isso, os indicadores ambientais realizam uma abordagem completa, considerando todo o ciclo de vida do produto, além de observar a estrutura interna da companhia em todos os seus níveis, de forma que as boas práticas sejam absorvidas pela cultura da empresa.

Com efeito, esses indicadores trabalham para que a sustentabilidade ambiental seja percebida pela empresa como um fator de motivação e um valioso instrumento de promoção de inovação nas suas atividades, considerando que uma gestão sustentável pode, inclusive, diminuir a vulnerabilidade do negócio em vários níveis, como, por exemplo, nas questões relacionadas à escassez de matéria-prima ou aos custos operacionais.
Como exemplos de indicadores de sustentabilidade ambiental, podemos citar:
- ciclo de vida do produto;
- qualidade do produto;
- saúde ambiental;
- equipamento utilizado;
- consumo de energia;
- consumo de água;
- logística reversa;
- pegada carbônica;
- uso de transporte.
Indicadores sociais
Aqui, é medido o impacto da empresa sobre a comunidade na qual ela se insere – o que se dá tanto em nível interno quanto externo. Em outras palavras, a principal finalidade desses indicadores é gerir de forma proativa os efeitos da atividade corporativa sobre os funcionários, os trabalhadores da cadeia de valor, os clientes, a comunidade local e a sociedade como um todo.
Para garantir a satisfação e o desenvolvimento das pessoas que compõem essas comunidades, é preciso que as empresas possuam um olhar ético sobre os recursos humanos. Em nível interno, isso se dá por meio de uma gestão digna dos recursos humanos, ao oferecer salários justos e ambientes de trabalho favoráveis, inclusivos e sustentáveis. Já no nível externo, faz-se necessário o desenvolvimento de programas de apoio às comunidades locais e um diálogo participativo junto à sociedade.
Como exemplos de indicadores de sustentabilidade social, podemos citar:
- ações de voluntariado;
- programas de apoio à comunidade;
- investimento em intervenções positivas na comunidade;
- impacto social dessas intervenções (SROI);
- geração de postos de trabalho;
- iniciativas de apoio às famílias dos funcionários;
- grau de satisfação dos funcionários;
- diversidade e inclusão no corpo de funcionários;
- quantidade de benefícios sociais para funcionários;
- frequência do usufruto desses benefícios.
Indicadores econômicos
Este tipo de indicador avalia o alinhamento entre o crescimento económico da empresa e o respeito pelos recursos naturais, promovendo uma redução progressiva da pegada ambiental dos produtos e uma distribuição de riqueza equitativa.
Como exemplos de indicadores de sustentabilidade econômicos, podemos citar:
- fundo de maneio e respectivas necessidades;
- percentuais de endividamento e de estrutura de endividamento;
- volume de negócios/passivo;
- liquidez geral e reduzida;
- rentabilidade líquida e operacional de vendas;
- rentabilidade operacional de ativos;
- rentabilidade dos capitais próprios;
- EBITDA (gastos e dívidas);
- valor Acrescentado Bruto.
| Dimensão | Indicador | Unidade ou forma de acompanhamento |
| Ambiental | Emissões de GEE | tCO₂e |
| Ambiental | Consumo de energia | kWh ou MWh |
| Ambiental | Consumo de água | m³ |
| Ambiental | Resíduos gerados | kg ou toneladas |
| Social | Acidentes de trabalho | Número ou taxa |
| Social | Diversidade | % por grupo analisado |
| Social | Rotatividade | % de turnover |
| Econômica | Valor econômico gerado | R$ |
| Econômica | Investimentos socioambientais | R$ ou % da receita |
Como definir e acompanhar indicadores de sustentabilidade?
O uso correto dos indicadores de sustentabilidade está intrinsecamente relacionado à implementação de um plano de sustentabilidade, que deverá ser elaborado de acordo com a materialidade da empresa, ou seja: a partir de uma análise de sua realidade, de suas necessidades e do contexto geral no qual ela se insere.
De fato, o estabelecimento dos indicadores de sustentabilidade consiste na primeira etapa de todo esse processo, afinal é a partir dele que a empresa definirá suas prioridades, seus objetivos e seus grupos de interesse.
A seguir, é chegado o momento de definir os objetivos sustentáveis da empresa. Mais do que isso, deve-se assegurar que cada um desses objetivos seja alcançável, medível, específico, relevante e isolado no tempo. Do contrário, as metas podem acabar tornando-se vagas ou inalcançáveis, e os indicadores perderiam totalmente seu propósito e eficiência.
Uma vez definidos os objetivos, é preciso traçar e priorizar as ações sustentáveis concretas, em um plano objetivo e de fácil compreensão e implementação. Esse plano deverá incluir prazos e um orçamento que o viabilizem, sempre evitando desperdícios – afinal de contas, estamos falando em sustentabilidade.
Por fim, será necessário medir o progresso das atividades em relação ao plano. Isso se dá principalmente por meio de relatórios periódicos – um instrumento essencial para guiar as tomadas de decisões.
Nesses relatórios, os indicadores de sustentabilidade tornam a aparecer, para que os resultados sejam comparados aos objetivos estabelecidos e quaisquer medidas relevantes sejam adotadas.
Após ler este artigo, você já pôde perceber que indicadores de sustentabilidade são ferramentas indispensáveis para que o seu plano de sustentabilidade corporativa produza os resultados ideais.
Se você deseja realizar perfeitamente esse processo, implementar um sistema de gerenciamento completo e alcançar conformidade com os Padrões ISO, os critérios ESG, ODSs, recomendamos o Qualifica NG.
Com uma assessoria especializada formada por advogados auditores da Rocha Cerqueira Sociedade de Advogados, o Qualifica NG oferece as ferramentas e o suporte necessários para alinhar seu negócio com as melhores práticas de sustentabilidade e gestão ambiental. Clique aqui para conhecer!
São métricas utilizadas para acompanhar impactos e resultados ambientais, sociais e econômicos de uma organização.
Emissões de gases de efeito estufa, consumo de energia, água, matérias-primas e geração de resíduos.
Acidentes de trabalho, diversidade, rotatividade, treinamento, satisfação dos trabalhadores e investimentos sociais.
Comece pelos impactos e temas materiais da organização e escolha métricas que possuam fonte de dados, periodicidade, responsáveis e metas claramente definidos.
Não. O GRI fornece padrões para reporte de impactos, enquanto a ISO 14001 estabelece requisitos para sistemas de gestão ambiental.
É uma norma que fornece diretrizes para avaliação do desempenho ambiental das organizações.